
Страхование перерыва деятельности и потери прибыли
Страхование перерыва деятельности касается финансовых последствий остановки, предусмотренной договором. Оно не гарантирует продажи и не оплачивает автоматически любое уменьшение прибыли. Для компании из Республики Молдова анализ начинается с события, способного остановить работу, затронутого имущества и времени восстановления.
На публичной странице MOLDASIG перерыв производства представлен дополнением к страхованию имущества, связанным с застрахованными событиями. Это пример с местного рынка, а не подтверждение одинаковых условий для каждой компании. Возможности и пределы устанавливают предложение, договор и приложения вашей компании. Далее приведена практическая карточка подготовки беседы.
Почему ремонт имущества не равен возобновлению бизнеса
Упаковочную линию могут отремонтировать, но производство не сразу вернется к обычному темпу. После ремонта могут потребоваться настройка, испытания, пополнение материалов и изменение графика заказов. Во внутреннем анализе отделите стоимость ремонта имущества от последствий остановки для бизнеса. Эти вопросы требуют разных документов и пояснений, даже если связаны с одним происшествием.
Не оценивайте продолжительность простоя по памяти. Попросите сведения у сотрудников, которые знают процесс. Технический специалист может описать ремонт, отдел закупок - проверить поставку деталей, бухгалтерия - объяснить состав расходов. Отдел продаж покажет, какие заказы можно отложить и что зависит от сезона. Результатом должна стать обоснованная последовательность этапов, а не обещание возмещения.
Кому полезен такой анализ
Такой анализ может быть полезен производителям, мастерским, складам, перерабатывающим предприятиям и другим компаниям, зависящим от помещения или оборудования, которое сложно заменить. Если площадок несколько, выясните, можно ли перенести работу. Если предприятие зависит от одного важного станка, определите, какая альтернатива существует и через какое время ею можно воспользоваться.
Эти примеры описывают потребности бизнеса, но не означают, что соответствующие категории автоматически принимаются на страхование. Для каждого адреса представьте реальную деятельность и зависимости. Общие слова «торговля» или «пищевое производство» не описывают работу сами по себе. Несколько строк о процессе могут быть полезнее длинной рекламы фирмы.
Четыре вопроса для уточнения предложения
1. Какое событие позволяет рассматривать потерю?
Попросите указать событие, предусмотренное полисом, и необходимую связь с материальным ущербом. Не относите автоматически к одной категории техническую остановку, отсутствие заказов и невозможность получить поставку. Опишите конкретный сценарий, который вас беспокоит, и запросите ответ со ссылкой на применимое условие. Если ответ зависит от дополнительных условий, сохраните их при сравнении предложений.
2. Какой финансовый результат учитывают?
Запросите договорное определение убытка и документы, используемые для расчета. Оборот, денежные поступления, бухгалтерская прибыль и расчетная база полиса не являются синонимами. Попросите ответственного за бухгалтерский учет проверить, как данные компании соотносятся с полученными определениями. Если встречается термин «застрахованная валовая прибыль», попросите объяснить его на основе учета вашей компании.
3. Какой период рассматривается?
Уточните начало и окончание договорного периода возмещения, то есть промежутка, за который могут рассматриваться соответствующие условиям убытки. Спросите, существует ли период ожидания или временная франшиза и как они применяются. Не путайте срок действия полиса с максимальным периодом расчета потери после события. Попросите поясняющий пример именно по предлагаемым условиям.
4. Какие лимиты и расходы остаются компании?
Проверьте страховую сумму, специальные лимиты, франшизу и исключения. Франшиза - часть убытка, которую по договору несет застрахованное лицо. Исключения - непокрытые ситуации и риски. Если обсуждаются дополнительные расходы для продолжения работы, попросите указать их категории и необходимые согласования. Не предполагайте, что каждый срочный счет будет возмещен.
Постройте реалистичный календарь восстановления
Опишите процесс от остановки до возвращения к нужному уровню работы. Для каждого этапа укажите ответственного, предполагаемую продолжительность, документальное основание и этапы, которые должны завершиться раньше. Это способ внутренней организации работы. Такие оценки не являются сроками страховщика и сами по себе не устанавливают право на выплату.
- Техническая оценка и выбор ремонта или замены.
- Поставщик, наличие детали и подтверждение доставки.
- Подготовка помещения и установок к монтажу.
- Монтаж, необходимые технические проверки и пробные запуски оборудования.
- Восстановление запасов и изменение графика сотрудников или производственных смен.
- Возобновление выполнения заказов и наблюдение за фактической производственной мощностью.
Отделяйте обычную продолжительность восстановления от сложного сценария. У детали, которую можно получить на местном рынке, и оборудования, изготовленного на заказ, могут быть разные сроки замены. Укажите, чем подтверждена каждая оценка, не подменяя ответ поставщика собственным предположением. Отметьте и альтернативные решения: резервный станок, стороннего исполнителя обработки или временную площадку. Наличие альтернативы не означает, что все потери исчезнут или что расходы на ее использование будут приняты по полису. Этот вопрос требует отдельного сопоставления с предложением.
Какие финансовые сведения подготовить
Распределите выручку по месяцам, а при необходимости - по видам деятельности или площадкам. Покажите сезонность, существенные изменения мощности и договоры, которые влияют на сопоставление периодов. Один особенно успешный месяц не становится обычным показателем для всего года. Сохраните пояснения к изменениям, чтобы цифры мог понять человек, не участвующий в ежедневной работе компании.
Отделите расходы, которые продолжаются во время остановки, от сокращающихся затрат и возможных дополнительных расходов. Это подготовка документов: включение каждой категории проверяется по договору. Не складывайте все потерянные поступления и все расходы в одну сумму без понятной расчетной основы. Попросите финансового ответственного проверить исходные предположения.
- Отчётность и учёт, запрошенные оценщиком.
- Доходы и расходы сопоставимых периодов с сезонностью.
- Процессы и имущество, от которых зависит работа.
- Договоры помещений, оборудования и важных услуг.
- Документированные оценки ремонта, поставки и запуска.
- План непрерывности и ответственные, если он есть.
Согласуйте канал передачи, прежде чем отправлять бухгалтерскую отчетность, договоры с клиентами и другие конфиденциальные сведения. Для первой беседы достаточно описания деятельности и основной зависимости. Окончательный перечень документов определяется для конкретной оценки. Статья не превращает каждый перечисленный документ в обязательное требование.
Рабочая карточка: от зависимости к вопросу страхования
Можно перенести структуру во внутренний документ. Заполните отдельную карточку для каждого критичного процесса. Не вносите персональные данные или коммерческие секреты в открытую форму. Цель - определить, каких сведений не хватает перед запросом предложения, а не самостоятельно составить расчет страхового возмещения.
- Процесс: что останавливается и где?
- Зависимость: какое имущество, установка или услуга нужны?
- Альтернатива: как продолжить часть работы?
- Срок: какие этапы нужны и кто подтвердит?
- Влияние: какие доходы и затраты объяснит бухгалтерия?
- Подтверждения: что есть и что получить?
- Вопрос: какое условие предложения уточнить?
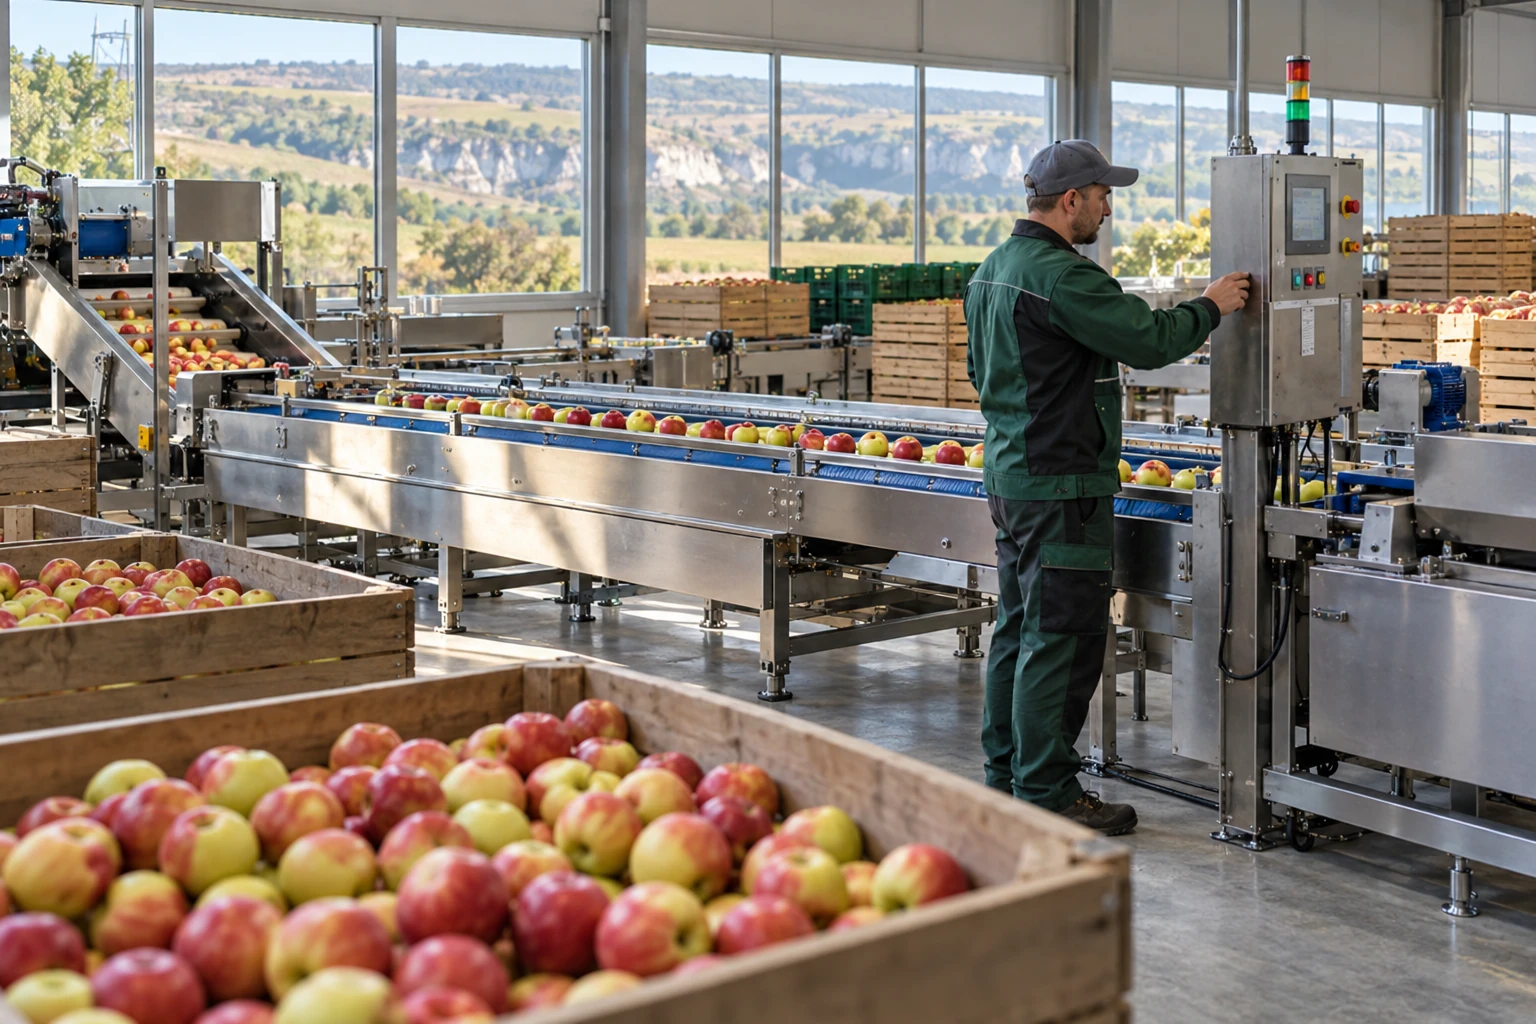
В гипотетическом примере сортировки фруктов остановка конвейерной ленты может затронуть один этап процесса, тогда как отсутствие охлаждения способно иметь другие последствия. Отметьте отдельно оборудование, товар и деятельность. Не рассматривайте пример как реальный случай клиента ING Broker или подтверждение, что все перечисленные потери покрываются.
Поставщиков, энергию и клиентов анализируют отдельно
Имущество фирмы может остаться неповрежденным, а работа все равно остановится из-за внешней зависимости. Не объединяйте этот сценарий автоматически с материальным ущербом собственному имуществу. Опишите поставщика или услугу, место, от которого зависит деятельность, и доступную альтернативу. Перед обсуждением обозначьте, какие сведения подтверждены и что еще нужно уточнить. Запросите подтверждение возможного расширения и его условий, прежде чем считать его частью страховой защиты.
Так же рассмотрите доступ к площадке, арендованные помещения и важных клиентов. Определите, что находится под контролем компании, а что зависит от других сторон. Некоторые проблемы требуют договорных мер, резервных запасов или изменения рабочих процессов, а не только полиса. Анализ риска должен сохранять эти решения отдельно и не представлять страхование универсальным ответом.
Что делать при остановке работы
Соблюдайте меры безопасности и процедуры, применимые к происшествию. Проверьте инструкции страховщика об уведомлении и обратитесь к брокеру за разъяснением. Ведите хронологию остановки, выполненных работ и частичного возобновления деятельности. Записывайте наблюдаемые факты, а не неподтвержденные выводы об окончательной причине или сумме будущей выплаты.
Собирайте технические и финансовые документы по мере их появления. Отделяйте обычные расходы от возникших из-за происшествия и сохраняйте объяснение каждого решения о продолжении работы. Перед существенными расходами проверяйте договорную процедуру и необходимые согласования, не откладывая срочные меры безопасности. Статья не устанавливает общего срока рассмотрения или гарантированного возмещения.
Проверяйте основания оценок восстановления
Письменное подтверждение поставщика о сроке доставки отличается от внутреннего предположения. Отметьте это рядом с этапом календаря. Возможная свободная площадка еще не является забронированной мощностью. Внутреннее согласование дополнительных расходов также не подтверждает их принятие страховщиком. Храните решение компании, документы и ответ по договору отдельно. После восстановления сохраните фактические даты частичного и полного запуска, чтобы отличать накопленный опыт от первоначального прогноза.
Частые вопросы о потере прибыли
Достаточно падения продаж?
Нет. Необходимо проверить предусмотренное договором событие и его связь с заявленной потерей. Снижение спроса, потерю клиента или неудачный период продаж нельзя представлять как автоматически принятые страховые события.
Имущественный полис всегда включает простой?
Не предполагайте включение. Попросите прямо указать компонент страхования перерыва, сумму, период и условия. Стоимость, указанная для здания или оборудования, сама по себе не подтверждает защиту финансового результата компании.
Как выбрать период возмещения?
Подготовьте документированный календарь восстановления, включая этапы после ремонта. Сопоставьте его с предлагаемыми вариантами и обсудите неопределенности. Выбор не должен зависеть только от предполагаемой продолжительности сервисного ремонта.
Сколько стоит страхование простоя?
Цена определяется в конкретном предложении. Для полезного сравнения сохраняйте одинаковыми деятельность, площадки, стоимости, периоды и сценарии. Более низкая страховая премия не доказывает, что два предложения обеспечивают одинаковую защиту.
Что подготовить до беседы с брокером?
Подготовьте описание критичного процесса, перечень имущества, от которого он зависит, предполагаемую продолжительность восстановления и контакт сотрудника, способного объяснить финансовые данные. Отметьте недостающие сведения. Не заполняйте документы предположениями, представленными как проверенные факты.
Следующий шаг
Запросите обсуждение с ING Broker для проверки анализа и посредничества. Брокер объясняет варианты; принятие риска, условия и решение по убытку относятся к страховщику по договору. Статья не подтверждает доступность продукта или отдельное покрытие.
Читайте также: Страхование промышленного оборудования.
Источники и ограничения информации
В румынском оригинале источники проверены 7 ноября 2026 года. Подготовительные списки являются редакционными рекомендациями, а не условиями полиса. Примеры относятся к поставщикам и не являются предложением ING Broker. Юридические обязанности и индивидуальные ситуации требуют специалиста.