
Гражданская ответственность семьи в Молдове
Ущерб соседу или другому человеку - не та же ситуация, что повреждение собственных вещей. Страхование гражданской ответственности семьи проверяют применительно к людям, занятиям и обстоятельствам, описанным в договоре. Слово «семья» в названии полиса не означает включение любого происшествия из повседневной жизни.
Для семьи в Республике Молдова анализ можно начать с простых вопросов: кто проживает вместе, где возможно повреждение, каким имуществом пользуются и существует ли уже страхование жилья. Страница помогает упорядочить вопросы. Она не устанавливает виновность в конкретном случае и не подтверждает продукт, доступный любой семье.
Свои вещи и ущерб соседу
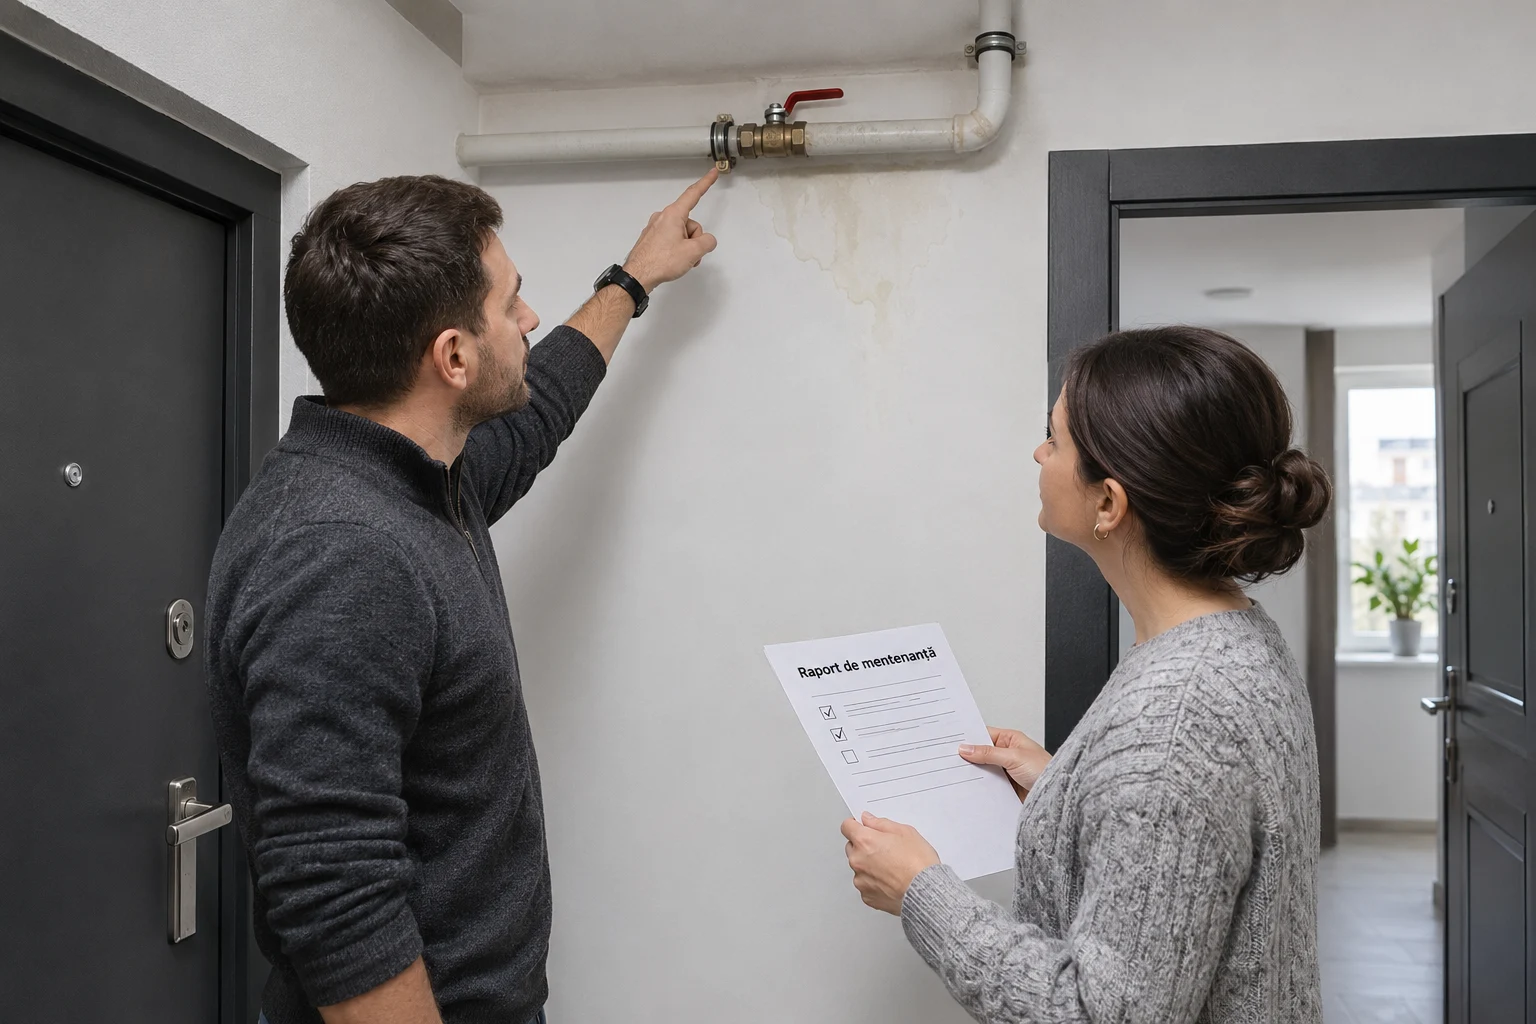
Если вода повредила вашу квартиру и квартиру этажом ниже, рассматриваются две разные стороны: потери собственного имущества и требование другого лица. Защиту мебели нельзя автоматически считать защитой от претензии соседа. Отдельно определите соответствующие разделы договора и лиц, к которым они относятся.
В местных описаниях страхования жилья можно встретить разграничение здания, содержимого и ответственности перед третьими лицами. Это помогает поставить вопросы, но не доказывает одинаковые условия всех предложений. Запросите конкретный документ для вашего жилья и людей, которые им пользуются.
Добровольный ремонт или передача денег соседу сами по себе не подтверждают последующего принятия расходов страховщиком. До финансовых договоренностей уточните договорную процедуру и обратитесь к подходящему специалисту. Срочные действия для безопасности и ограничения ущерба следует отличать от установления ответственности.
Кто входит в понятие семьи?
В обычной речи понятие семьи может быть шире перечня лиц в договоре. Спросите, указываются ли конкретные люди, важно ли совместное проживание и как рассматриваются дети, гости либо родственники, временно живущие отдельно. Само родство не дает готового ответа.
Изменение состава домохозяйства стоит обсудить, если оно влияет на заявленные сведения. Например, переезд родственника или сдача комнаты могут изменить первоначально описанную ситуацию. Нужно уточнить, какие сведения обновляются и с какого момента применяется подтвержденное изменение.
Составьте рабочий список людей, для которых запрашивается анализ, но не публикуйте их персональные данные. Позже страховщик может запросить необходимые сведения по подходящему каналу. Открытая форма не предназначена для копий удостоверений личности или подробностей о детях и их частной жизни.
Где защита может иметь значение?
Условие об использовании жилья может отличаться по сфере применения от продукта для бытовых занятий вне дома. Попросите уточнить адрес, территорию и обстоятельства. Короткая фраза из буклета не отвечает полностью, будет ли рассматриваться происшествие в парке, в гостях или в поездке.
Разделяйте собственность и пользование. Квартира может принадлежать одному человеку, арендоваться другим и использоваться несколькими членами семьи. Опишите фактическое использование жилья и спросите, кого необходимо указать в документах. Собственник не обязательно является тем же лицом, что и застрахованный.
Если жилье используется для профессиональной деятельности, сообщите об этом. Прием клиентов, хранение товаров или оказание услуг нельзя скрывать за описанием исключительно личного использования. Риск бизнеса и риск домохозяйства требуют разграничения, а не общего названия.
Дети, животные и чужие вещи
Дети, животные и взятые во временное пользование предметы вызывают отдельные вопросы. Ответы зависят от полиса и обстоятельств. Запросите разъяснение каждой категории, не предполагая автоматического включения происшествия с ребенком или животным. Статья не определяет юридически ответственное лицо.
Об имуществе, взятом взаймы или на хранение, спрашивайте отдельно от ущерба третьим лицам. Одолженный телефон, арендованный предмет и вещь, случайно поврежденная в гостях, могут рассматриваться по-разному. Укажите связь с предметом, способ использования и лицо, которое требует возмещения.
Для велосипеда, самоката или другого средства передвижения опишите точный вид и использование. Личные поездки не равнозначны платной доставке или сдаче техники другим людям. Запросите письменное разграничение с автострахованием и применимыми правовыми требованиями, не перенося правила других стран на Молдову.
Как читать лимиты и франшизу?
Лимит - договорный предел, а не сумма, выплачиваемая при каждом происшествии. Проверьте отдельные ограничения по категориям ущерба и порядок рассмотрения нескольких претензий из одной ситуации. Простой числовой пример нужно запрашивать только на основании действительно предлагаемых условий.
Франшиза - часть, которую несут согласно договору. Она может существенно повлиять на пользу предложения при небольшом ущербе. Сравнивайте одинаковые лимиты и франшизы, затем отмечайте различия по людям, территории и занятиям. Одной низкой цены недостаточно для вывода.
Спросите о расходах на защиту и о согласовании действий по претензии. Не предполагайте принятие расходов на любого выбранного адвоката, заказанную экспертизу или частное соглашение. Процедуру лучше изучить заранее, когда нет давления из-за случившегося происшествия.
Как организовать семейную проверку на практике
Условный пример: один член семьи хранит полис жилья, другой общается с владельцем квартиры, а третий получил сообщение от соседа. Не нужно сразу пересылать всем весь архив. Определите, у кого находится актуальная версия договора, кто может получить документ об обслуживании и кто согласует вопросы со специалистом. Такое распределение задач не подтверждает страхование, но помогает не путать документы разных дат.
В рабочей таблице можно выделить отдельные строки: свой предмет, поврежденное чужое имущество, лицо с требованием и договор, который предстоит проверить. В графе ответа сохраняйте не догадку родственника, а ссылку на полученное разъяснение. Если ответы расходятся, оставьте вопрос открытым. Не превращайте удобную таблицу в самостоятельное обещание возмещения или замену условиям полиса.
Не прикладывайте к первому вопросу семейные удостоверения, сведения о детях или полную историю переписки. Сначала объясните ситуацию без лишних идентификаторов и уточните подходящий канал. При необходимости ответственный человек сможет передать именно запрошенную часть документов. Такой порядок относится к подготовке обсуждения, а не устанавливает универсальный состав дела или обязанность страховщика принять обращение.
Что сохранить после происшествия?
Нейтральная запись может включать дату, место, участников и наблюдаемое описание повреждения. Сохраните относящиеся к делу фотографии и сообщения, не публикуя их. Избегайте поспешных выводов о виновности и недокументированных оценок. Точный рассказ полезнее версии, измененной ради соответствия полису.
При повреждении в многоквартирном доме сведения могут иметь управляющий, соседи или приехавшие исполнители работ. Запрашивайте документы по ситуации, а не посторонние персональные данные. Перечень для страховщика необходимо подтвердить: универсального дела для любых причин и договоров нет.
Соблюдайте способ и срок уведомления из применимого полиса. Общая статья не заменяет эти инструкции и не служит основанием откладывать обращение. Если документ не найден, свяжитесь с указанным в полисе каналом и уточните действия для своего случая.
Пример проверки перед выбором
Семья живет в арендованной квартире и уже имеет полис на некоторые личные вещи. Она хочет понять, как рассматривался бы случай с повреждением квартиры соседа. Сначала нужно проверить не цену телевизора, а наличие отдельного раздела ответственности и перечень застрахованных лиц.
В том же разговоре важны отношения с собственником, адрес и использование жилья. При работе из дома уточните, идет ли речь только о компьютере или также о приеме клиентов. Это пример подготовки сведений, а не подтверждение покрытия описанного случая.
Как избежать дублирования и пробелов?
Соберите действующие полисы до запроса нового. В страховании жилья уже может быть условие ответственности либо существовать другой относящийся к ситуации договор. Сравнение должно показать пересечения и различия. Два полиса не означают автоматически две выплаты за одно повреждение.
Сохраняйте отдельно неподтвержденные риски. Если одно предложение говорит о жилье, а другое о частной жизни, не считайте их равноценными без сравнения определений. Семье полезнее ясный список «подтверждено», «не включено», «требует уточнения», чем обещание полной защиты.
Что меняется при переезде?
При переезде могут измениться адрес, тип жилья и состав проживающих. Проверьте, какие сведения требуется обновить и с какого момента действует согласованное изменение. Полис со старым адресом не следует считать подходящим только потому, что страхователь остался прежним. Сохраните ответ вместе с приложением, а не только в переписке с рекомендателем.
В отдельном доме возможны обстоятельства, отличающиеся от квартиры: территория снаружи, вещи для посетителей или занятия на дому. Это примеры сведений для описания, а не объявленные включенными категории. Простой перечень фактического использования помогает задать подходящие вопросы до рассмотрения предложения.
Для арендатора переезд может совпадать с изменением отношений с собственником. Храните отдельно требования аренды и условия возможного полиса. Требование определенной защиты в договоре не доказывает соответствие произвольного предложения. Запросите сравнение документов, не используя статью как юридическое толкование аренды.
По окончании проверки кратко запишите, какие люди и обстоятельства подтверждены. Такое пояснение может предупредить недоразумение между родственниками, но не заменяет полис. Основой рассмотрения реального обращения остаются оригиналы документов и применимые условия.
Для общих документов с собственником или управляющим укажите составителя и дату. Не собирайте персональные сведения, не связанные с происшествием. Правильная запись помогает уточнить факты, но не является решением об ответственности. Разделяйте техническое заключение, требование соседа и ответ страховщика: у каждого документа собственная роль.
Частые вопросы об ответственности семьи
Полис жилья автоматически включает ущерб соседям?
Не предполагайте этого. Проверьте раздел ответственности перед третьими лицами, круг лиц и обстоятельства. Защита собственных вещей и ответственность - отдельные вопросы.
Если сосед назвал сумму, страховщик ее выплатит?
Одно требование не подтверждает ни допустимость, ни размер возмещения. Нужны документы, анализ обстоятельств и применение условий договора. Брокер не устанавливает и не гарантирует выплату.
Включена ли профессиональная работа дома?
Ее нужно заявить и проверить отдельно. Место происшествия само по себе не подтверждает включение деятельности. Для полезного ответа необходимо точное описание занятий.
Что запросить до подписания?
Перечень людей, занятия, территорию, лимиты, франшизу и процедуру претензий. Insurance ING Broker SRL может участвовать как брокер в анализе документов, но материал не подтверждает предложение для любой семейной ситуации.
Следующий шаг
Запросите обсуждение с ING Broker возможностей анализа и посредничества. Брокер объясняет варианты и выступает посредником; принятие риска, условия и рассмотрение убытков относятся к страховщику согласно договору. Руководство не подтверждает доступность продукта или покрытие случая.
Читайте также: Собственные вещи и страхование жилья.
Источники и границы информации
Румынский оригинал обращался к источникам 12 ноября 2026 года. Подготовительные списки являются редакционными рекомендациями, а не условиями полиса. Примеры продуктов принадлежат указанным поставщикам и не являются предложением ING Broker. Правовые обязанности и индивидуальные ситуации требуют профильной проверки.