
Гражданская ответственность: ущерб, претензии и документы
Полученное компанией требование возмещения само не устанавливает ответственность и наличие страхового покрытия. Для бизнеса в Республике Молдова анализ начинается с трёх вопросов: что произошло, кто заявляет вред и какая деятельность или вещь связана с обстоятельствами. Ответы проверяют по документам, не общему названию полиса. Нельзя превращать первую претензию в готовое признание долга компании или обязанности страховщика платить.
Выражение «страхование гражданской ответственности по закону» встречается в поисковых запросах, но не определяет единый продукт для любого обязательства фирмы. Материал объясняет подготовку досье и различия обстоятельств. Он не решает ответственность в споре и не подтверждает решение для конкретной компании. Юридические выводы и договорное страховое рассмотрение требуют соответствующей проверки, даже если стороны используют похожие названия документов.
Собственное имущество и чужой ущерб различаются
Повреждение магазинного стеллажа относится к вещи его владельца. Требование другого человека за повреждённый предмет в связи с работой магазина является отдельным вопросом. Обе ситуации могут возникнуть из одного происшествия, но требуют разных материалов. Не объединяйте их в необъяснённую сумму. Сначала нужно понимать принадлежность имущества и характер каждой заявленной потери, а затем задавать вопросы по возможным условиям.
Для каждой позиции укажите собственника, место и описание заявленного вреда. Уже уплаченное отделяйте от только требуемого. Счёт заявителя является частью досье, но не подтверждает автоматически обязанность компании или страховщика оплатить его полностью. У суммы должны оставаться видимыми источник и состояние проверки. Перечень расходов не заменяет вывод об ответственности, даже когда документы внешне выглядят окончательными.
Описание деятельности должно быть конкретным
Слова «оказываем услуги» не объясняют ремонт техники, мероприятия или уборку у клиента. Кратко опишите операции, места и участников. Укажите работу на клиентской территории, принятые вещи и субподрядчиков, когда это относится к деятельности. Такой профиль помогает обсуждать реальный процесс. Он не должен заменяться общей категорией, которая скрывает важные отличия услуги и обстоятельств взаимодействия с чужим имуществом.
У одной фирмы могут быть разные риски. Продажа не описывает монтаж автоматически, проектирование отличается от выполнения. Разделение помогает спрашивать об общей, профессиональной или другой ответственности, не предполагая один полис на всё. Для каждого направления желательно понимать фактически выполняемую работу. Наличие компании в одной категории бизнеса не позволяет самостоятельно расширить описание на услуги, которые ещё не рассматривались.
Определите роли участников
Составьте перечень ролей, а не собрание личных данных. Укажите договорную компанию, заказчика, собственника помещения и возможного субподрядчика. Проверьте, кому именно адресована претензия. Бренд на входе может отличаться от юридического названия подписавшей организации. Это различие необходимо сохранить. Из узнаваемой вывески нельзя автоматически заключать, что любое требование относится ко всем связанным с ней компаниям и людям.
Сначала не публикуйте имена, удостоверения или медицинские данные в форме. Используйте обезличенную сводку и согласуйте конфиденциальную передачу необходимых документов. Точные сведения могут понадобиться позднее, но получателей ограничивают реальным участием в анализе. Общий запрос не требует открытого архива. Сначала нужно определить цель, компетентную сторону и обоснованный объём, а не распространять материалы ради более подробного первого письма.
Хронология полезнее поспешного объяснения
Раздельно запишите работу, обнаружение проблемы, первую претензию и сообщение ответственным. Сохраняйте оригиналы и версии. Дата счёта не становится датой инцидента без документированной связи. Разница может иметь значение для условий и установления фактов. Временная последовательность должна показывать, что известно точно, а какие моменты пока уточняются. Нельзя выбирать удобную дату только для заполнения рабочей карточки.
Хорошая хронология сохраняет неизвестное. Например: «Причина не подтверждена, ожидается заключение специалиста». Это точнее немедленного определения виновного. Техническая проверка, юридический анализ и рассмотрение полиса являются разными задачами. Их связывают, не подменяя друг другом. Ответ одного специалиста нужно сохранять в его фактических границах, а не представлять одновременно заключением о причине, ответственности и финансовом результате.
Коммерческий договор отличается от полиса
Заказчик может требовать определённый лимит или сертификат. Это не доказывает принятия страховщиком всех коммерческих обязательств. Сопоставьте требование с реально выданными документами. Проверьте деятельность, лиц, организации и периоды. Наличие страницы с заголовком «сертификат» недостаточно. Нужно прочитать, что подтверждено, а что осталось за рамками. Частичное соответствие нельзя сообщать партнёру как выполнение всего требования без уточнения.
Для возмещений, штрафных условий или принятия чужой ответственности запросите толкование юриста. Для страхового рассмотрения попросите объяснение страховщика по точной формулировке. Слово «ответственность» в обоих документах не превращает коммерческую оговорку в обещание покрытия. Сохраняйте ответы раздельно. Юридический смысл обязательства и возможность его принятия по полису не являются одним решением и могут потребовать самостоятельных пояснений.
Что проверить в страховых документах?
Начните с предмета и заявленной деятельности, затем лимитов, франшизы, территории и исключений. Премия является платой за договор. Франшиза представляет собственную часть убытка согласно условиям. Лимит нельзя путать с размером любого требования третьего лица. Приведённая сумма не является обещанием оплатить всё заявленное. Нужно понимать, к какой категории, периоду и обстоятельству относится каждая рассматриваемая величина.
Уточните лимит события и периода, расходы защиты, уведомление и известные обстоятельства. Это вопросы проверки, не покрытия, подтверждённые статьёй. Исключения означают ситуации без договорной защиты. BNM описывает общие элементы полиса, а индивидуальный ответ определяется подписанными условиями. Общая памятка помогает читать документ, но не заменяет его определения и не устанавливает одинаковый результат для всех требований к компании.
Претензию, заключение и сумму сохраняют отдельно
Жалоба показывает позицию отправителя. Технический отчёт может разбирать механизм повреждения. Финансовая оценка предлагает цену ремонта. Не приписывайте документу больше его содержания. При противоречии сохраняйте его видимым и запрашивайте объяснение специалистов. Один уверенно написанный текст не должен автоматически отменять остальные материалы. Важно понять источники разных утверждений, прежде чем включать их в общее резюме ситуации.
Для требуемых сумм укажите подтверждение, валюту и статус проверки. Не складывайте замену и ремонт одной вещи, если это альтернативы. Отделите материальные потери, расходы и другие требования. Статья не решает, должны ли они оплачиваться или страхуются ли. В рабочем расчёте сохраняйте разные основания. Общий итог без этих различий может скрыть повторный учёт или неподтверждённую составляющую.
Временно принятые вещи требуют своего вопроса
Мастерская, склад или сервисная фирма могут получать имущество клиента. Храните передачу, описание и замечания о состоянии при получении. Датированная фотография помогает организации, но не заменяет документы и необходимое профессиональное установление обстоятельств. Важно понимать фактическое отношение к вещи. Её нахождение у компании не делает её собственностью и не отвечает само на вопрос об обязанностях сторон при повреждении.
Прямо назовите эту связь при страховом обсуждении. Общая ответственность не обязательно одинаково рассматривает собственное, арендованное и принятое для работы имущество. Для сравнения передавайте одинаковые факты всем оценивающим. Тогда различия ответов будут видимы. Нельзя считать неопределённую категорию совпадающей с явно подтверждённой. Если часть отношений ещё не рассмотрена, она должна оставаться открытым пунктом до соответствующего объяснения.
Условный пример организации досье
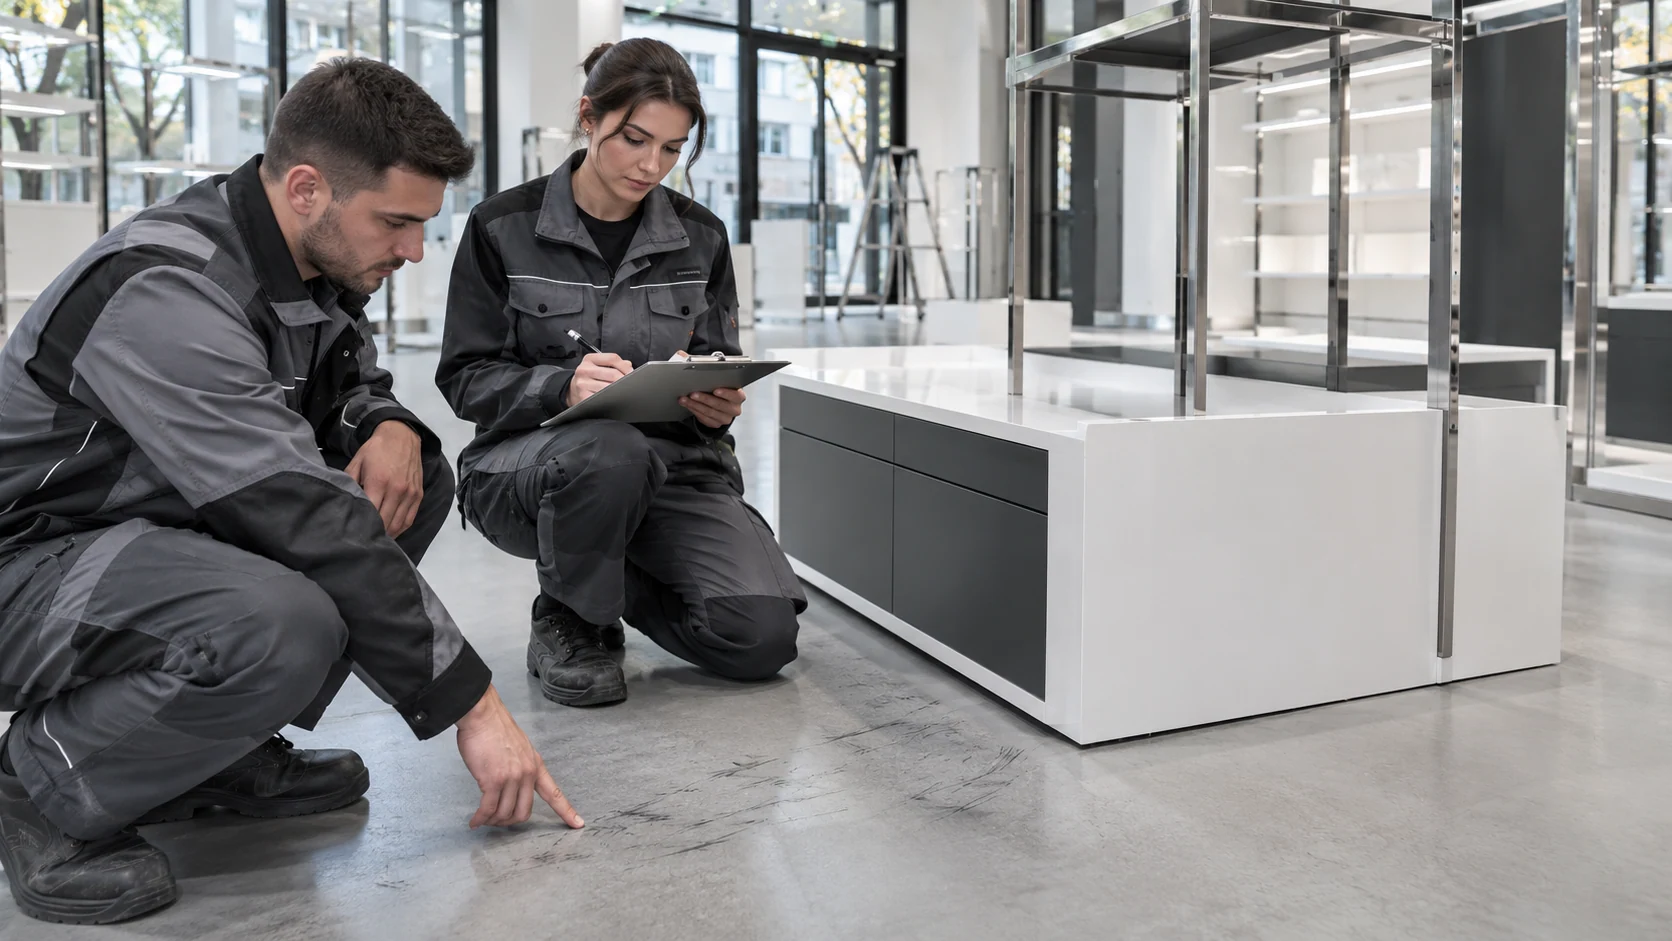
Представим монтажную компанию с претензией о повреждении пола заказчика. В досье могут быть заказ, передача помещения, работы, сообщение и уже имеющиеся изображения. Это гипотетический пример, не клиент Insurance ING Broker SRL и не вывод об ответственности. Он объясняет порядок сбора материалов. Наличие этих категорий не является обязательным универсальным списком и не подтверждает достаточность доказательств конкретного события.
Команда отделяет цену мебели от требования по полу и отмечает вопросы осмотра. Она не обещает выплату из полиса до проверки. Координатор отслеживает неизвестное, передаёт материалы согласованным каналом и хранит историю сообщений и версий. Его организационная роль не заменяет эксперта или юриста. Рабочее резюме должно сохранять различие фактов, заявленной суммы и полученных компетентных ответов.
Что подготовить до профессионального разговора?
Для предварительной оценки достаточно страницы с деятельностью, местами, клиентскими категориями и ролью субподрядчиков. Добавьте типы принятых вещей и сводку известных инцидентов. Полный архив не нужен до определения цели и получателей. Точный первоначальный вопрос полезнее большого объёма несвязанных документов. Ненужное раскрытие не делает описание риска более достоверным и может скрыть то, что действительно требует уточнения.
Для уже произошедшего важны точные факты и сохранённые материалы. Insurance ING Broker SRL является брокером, не судом и не страховщиком, решающим выплату. Обсуждение документов уточняет страховые вопросы, но не заменяет юридическое представительство или специальный технический анализ. Нельзя ожидать, что общий разговор установит виновность либо подтвердит финансовый результат. Компетентные выводы должны относиться к реальному случаю и документам.
Изменившиеся после договора услуги
Дополнительный заказ может изменить фактическую работу у клиента. Например, к доставке добавляется монтаж, отсутствовавший первоначально. Сохраняйте запрос и согласование изменения. Анализ не должен опираться только на первое предложение, если операция была другой. Неизменное название компании не устраняет это различие. Для вопросов ответственности важно реальное содержание услуги, а не удобная прежняя строка коммерческого описания.
Укажите также прекращённые услуги и переданное субподрядчику. Актуальное описание позволяет юристу и оценивающему полис обсуждать одинаковые факты. Это не означает автоматического принятия изменений. Оно помогает поставить вопрос по реальной операции без пропусков. Сохраняйте связь новой версии с документами, чтобы планы, текущая работа и уже завершённые задачи не выглядели одной и той же подтверждённой деятельностью.
Как избегать противоречащих документов?
У команды может быть полевой отчёт, у бухгалтерии смета, у руководства письмо заказчика. Присвойте файлам названия и даты, сохраните перечень. При разных описаниях одной вещи не выбирайте молча выгодное. Отметьте противоречие и способного объяснить его человека. Цель не состоит в искусственном единообразии. Нужно сохранить проверяемую историю и выяснить, что действительно известно по каждому источнику.
Связывайте фотографии с этапом и местом без добавления вывода о причине. Для клиентских документов сохраняйте отправившее сообщение. Порядок не решает ответственность, но помогает не принять предварительную оценку за итоговое заключение или старое приложение за действующее. Если ответ касается определённой версии, это должно быть видно. Внутренняя организация не меняет содержание оригинала и не подтверждает принятие требования страховщиком.
Частые вопросы о гражданской ответственности
Любая жалоба является страховым убытком?
Из существования жалобы такого вывода нет. Факты, ответственность и условия рассматривают отдельно. Сохраняйте описание требования без обещания оплаты.
Профессиональная и общая гражданская ответственность одинаковы?
Не считайте названия равнозначными. Опишите услугу, возможный вред и обстоятельства, затем уточните предмет каждого договора. Профессия может требовать специальных вопросов.
Заказчик просит больший лимит. Что делать?
Сравните запрос с документами и обсудите изменение до подтверждения выполнения. Коммерческое требование само не меняет полис и не доказывает доступность расширения.
Можно самостоятельно определить виновного?
Можно записать известные факты. Юридический вывод требует компетентного анализа. Личные наблюдения отделяют от технических заключений и правовых позиций.
Следующий шаг
Запросите обсуждение с ING Broker для проверки возможностей анализа и посредничества. Брокер объясняет варианты. Принятие риска, условия и урегулирование относятся к страховщику по договору. Материал не подтверждает доступность продукта или покрытие случая.
Также читайте: Общая гражданская ответственность: заявленная деятельность.
Источники и ограничения информации
Румынский оригинал указывает обращение к источникам 15 ноября 2026 года. Подготовительные списки являются рекомендациями редакции, не условиями полиса. Примеры поставщиков не являются предложением ING Broker. Правовые обязанности и отдельная ситуация требуют профильной проверки. Дата перевода не означает новую юридическую проверку.