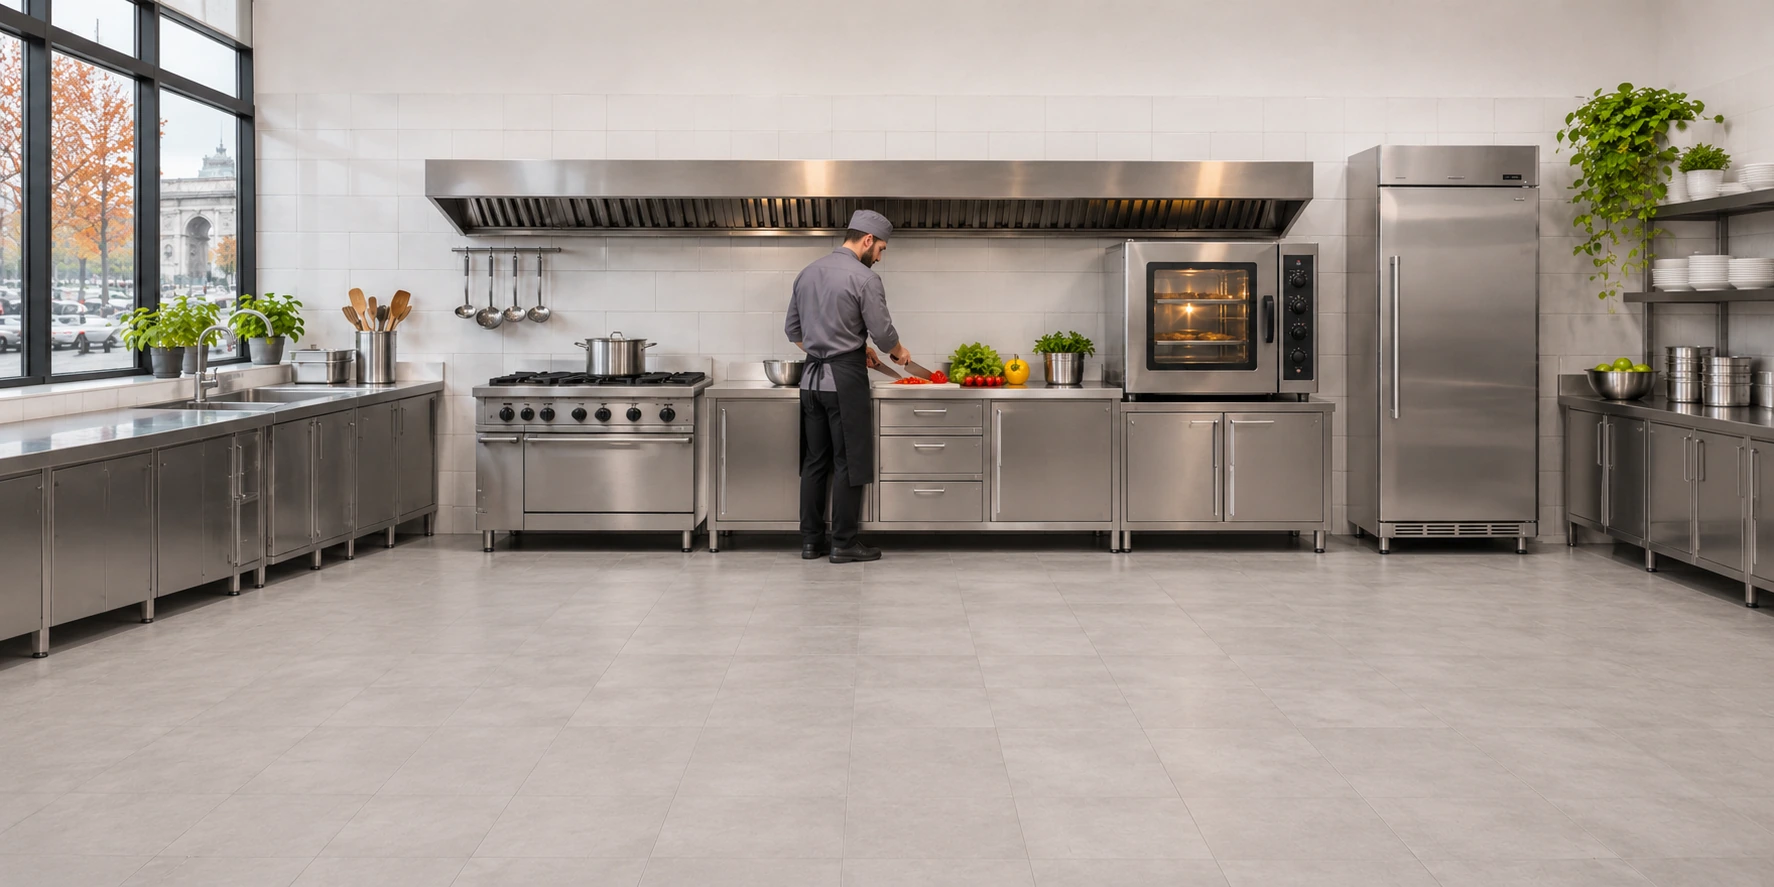

Страхование ресторанов и кафе в Молдове
Страхование ресторана или кафе готовят по кухне, клиентской зоне, имуществу и фактическим занятиям. Пожар, поломка холодильника и претензия посетителя являются разными ситуациями. Название одного полиса не включает всё автоматически. Для первоначального разговора важно определить, что именно используется, где находится и кому принадлежит. Общая инвестиционная сумма не заменяет такого описания и вопросов по каждой составляющей.
Для предприятия питания Республики Молдова точные сведения полезнее общего перечня рисков. Статья помогает организовать информацию до обсуждения. Она не подтверждает продукт для любого заведения и не заменяет применимые обязанности эксплуатации, гигиены или безопасности. Их проверяют по соответствующим документам и с компетентными специалистами. Страховое предложение не является разрешением деятельности и не удостоверяет соблюдение всех требований заведения.
Опишите заведение таким, каким оно работает
Укажите приготовление, только разогрев или подачу напитков и продукции поставщиков. Включите мероприятия, кейтеринг и доставку, если они есть. Небольшая кофейня отличается от ресторана с банкетами. Одно название бизнеса не объясняет все операции. Если деятельность меняется, это должно быть видно в описании, а не оставаться неизвестным из-за привычной вывески или прежней анкеты.
Запишите зал, кухню, склад, террасу и пристройки. Укажите отдельный адрес хранения, когда он существует. Новое помещение не включается только из-за одного владельца бизнеса. Подготовьте сведения до запросов, чтобы варианты рассматривали одинаковую деятельность. Важно не сравнивать цену только главного зала с предложением, которое описывает и другие зоны, сезонные вещи или дополнительный склад.
Здание, отделка и оборудование различаются
При аренде отделите имущество собственника от своих улучшений. Отделка, мебель, светильники и техника могут иметь разные документы и интересы. Аренда помогает объяснению, но сама не определяет принятие страховщиком. Сначала нужно понять принадлежность и договорные отношения. Обязанность между арендатором и владельцем не превращается автоматически в страховое условие и не решает будущую оплату конкретного расхода.
Перечислите важные объекты, включая лизинг и предоставленное пользование. Сохраните соответствующие документы. Первоначальной стоимости бизнеса недостаточно, если позднее заменены печи, холодильники или мебель. Перечень должен описывать сегодняшнее имущество. При замене нужно понимать, какой предмет используется сейчас, а не просто сохранять прежний общий итог. Внутренняя актуализация также не означает автоматического изменения страхового договора.
Основную кухонную технику учитывают индивидуально
Для печей, плит и других значимых приборов укажите модель, известный год и использование. Опишите питание и установку без выдуманных характеристик. При отсутствии материалов отметьте это и запросите помощь ответственного за обслуживание. Новая фотография не восстанавливает неизвестную техническую информацию. Важно сохранить достоверность описания, даже когда для полного ответа нужно ещё найти документ или пояснение специалиста.
Отделите внешнее случайное повреждение от внутренней неисправности. Слова «техника» или «оборудование» не подтверждают любую поломку. Уточните принимаемые риски, исключения и обслуживание в рассматриваемых условиях. Сервисный счёт не является страховым подтверждением. Он показывает определённую работу, но сам не объясняет договорный механизм возможного возмещения. Ответ нужно относить к конкретному прибору, событию и документам предложения.
Холодильник и продукты имеют отдельную стоимость
Учитывайте холодильное оборудование и содержимое раздельно. Для продуктов укажите вид, документированную стоимость и изменения запаса. Вечер мероприятия может означать больше товаров, чем обычный день. Не ограничивайте описание средним спокойного месяца. Сезонные или событийные пики должны быть понятны получателю. Снимок холодильника также не заменяет учёта того, какое имущество находилось внутри в определённый момент.
Порчу из-за температуры обсуждают прямо. Полис имущества не считается автоматически ответом для испорченных продуктов, отключения питания и поломки холодильника при любой причине. Уточните условия и отдельные пределы каждого важного случая. Нельзя объединять их только потому, что конечным результатом стала потеря запаса. Для рассмотрения важны причины, определённые договором, и подтверждающие обстоятельства материалы.
Системы и вентиляцию описывают по фактам
Подготовьте доступное об электрике, воде, отоплении и вытяжке кухни. Запишите вмешательства, проверки и выполненные работы. Новая отделка зала не означает замену скрытых систем. Неизвестный технический факт обозначьте неизвестным. Он требует подходящего подтверждения, а не удобной записи в анкете. Статья не удостоверяет состояние заведения по внешнему виду и не заменяет профессиональной оценки конкретной установки.
Укажите прошлые инциденты и меры, включая устранённые проблемы. Существующую неисправность нельзя описывать как новый будущий риск. Статья не устанавливает универсальных технических требований для всех заведений. Эксплуатационные обязанности и страховые условия проверяют по применимым документам. Сведения нужно сохранять с реальной датой и смыслом, не изменяя историю ради более привлекательного описания при получении предложения.
Посетители и подаваемые продукты требуют вопросов ответственности
Повреждение собственной мебели отличается от претензии клиента. Опишите услуги и клиентские зоны, включая террасу и мероприятия. Запросите отдельное рассмотрение гражданской ответственности. Сам инцидент в помещении не устанавливает вину фирмы автоматически. Нужно понимать обстоятельства и договорный предмет. Вопрос об имуществе компании не подтверждает заранее ответ по вреду другому человеку даже при одном происшествии.
Для требований о еде или напитках уточните соответствующую деятельность и условия. Не обещайте клиенту возмещение от имени страховщика. Сохраняйте документы и следуйте уведомлению полиса. Ответственность и принятие убытка не определяются общей статьёй. При реальной ситуации могут понадобиться компетентные объяснения и материалы. Первое коммерческое сообщение не должно превращаться в непроверенный вывод о причинах или финансовом результате.
Терраса и сезонные вещи
Столы, зонты, обогреватели и наружное оснащение могут использоваться лишь часть года. Укажите установку и внесезонное хранение. Открытые вещи не следует автоматически рассматривать как имущество закрытой комнаты. Для вопроса важны фактические места и периоды. Один и тот же адрес не показывает одинаковых обстоятельств, а фотография летней террасы не описывает хранение всех её предметов в остальное время.
При новой террасе запросите оценку изменения относительно заявленного. Уточните своё имущество и вещи поставщика, включая одолженное оборудование. Логотип на предмете не определяет договорного носителя потери или включение в предложение. Для понятного ответа нужны отношения и документы. Не записывайте всё используемое как собственность только потому, что оно стоит у вашего заведения и участвует в обслуживании клиентов.
Кейтеринг и доставка выходят за пределы кухни
Объясните перевозку еды и оборудования на другую площадку либо работу через курьера. Подготовьте маршрут, вещи и документированные обязанности. Адрес ресторана в договоре не подтверждает защиту дороги или места мероприятия сам по себе. Эти этапы требуют отдельного вопроса. Необходимо понимать, какие интересы и периоды реально рассматриваются, а не переносить условия стационарного помещения на любую выездную услугу.
Не смешивайте полис автомобиля, защиту товара и ответственность за услугу. Для транспортного вопроса нужен отдельный анализ. Статья не говорит об одинаковом продукте для любой доставки или решении всех интересов одним договором. Коммерческие отношения курьера и ресторана также не являются страховым подтверждением. Сначала описывают фактическое исполнение и обязанности, затем сопоставляют их с доступными документами.
Последствия остановки кухни
Определите прибор или систему, без которых обычное меню невозможно. Реалистично оцените замену и альтернативы по доступной информации. Рабочий срок не является подтверждённым периодом возмещения. План восстановления и условия читают отдельно. Сохраните источник оценки и неизвестное. Прогноз поставщика или внутреннее намерение возобновить работу не следует представлять договорным решением страховщика о финансовом рассмотрении остановки.
Для перерыва деятельности уточните запускающие события, период и финансовые документы возможной составляющей. Снижение продаж или отмена мероприятия не становятся автоматически страховым убытком. Имущественный полис не гарантирует прибыль ресторана. Важно отделить ремонт, продолжение расходов и другие коммерческие последствия. Ответ об одном элементе не подтверждает все остальные только из-за их значения для работы того же бизнеса.
Премию, франшизу и лимиты сравнивают вместе
Премия является платой за договор. Франшиза означает часть убытка за счёт страхователя по условиям. Для двух предложений проверьте одинаковые вещи, услуги и стоимость. Разница цены может отражать значимую разницу защиты. До вывода о выгоде нужно понять предмет. Общий итог не заменяет описание того, какие категории приняты и какие расходы могут остаться у компании.
Прочитайте пределы нужных категорий и исключения, то есть непокрываемые ситуации. Уточните наружные вещи, продукты и важное оборудование. Здесь нет единого тарифа за метр или обещанной скидки всем ресторанам Молдовы. Индивидуальное предложение требует своих сведений. Публичная сумма другого бизнеса не подтверждает стоимость вашего помещения, его реальной деятельности или согласованных условий для конкретного перечня имущества.
Досье и действия после инцидента
Храните деятельность, инвентарь, обоснованную стоимость, обслуживание и историю событий. Для начала не передавайте клиентские данные или личные документы без необходимости. Фотографии помещений и техники могут помогать, если не раскрывают людей и конфиденциальное. Сначала согласуйте требуемый объём и получателя. Большой архив не заменяет точности и не должен отправляться автоматически ради общего коммерческого разговора.
После происшествия безопасность людей приоритетна. Документируйте только безопасно, ограничивайте ухудшение подходящим способом и следуйте договорному уведомлению. Сроки и материалы определяют по полису, не общему списку. Брокер объясняет шаги, страховщик решает возмещение. Статья не является технической инструкцией для работы с повреждённой установкой и не оправдывает риск ради фотографий или демонстрации состояния оборудования.
Пример кафе, начинающего готовить горячее
Представим кафе, раньше подававшее только напитки и готовую продукцию поставщиков. После начала приготовления оператор обновляет перечень и описывает новое использование кухни. Проверяет системы, продукты и услуги до предположения о достаточности прежнего профиля. Название заведения может остаться тем же, хотя фактическая деятельность изменилась. Это нужно показать в запросе, не ограничиваясь прежней инвестиционной суммой.
Пример не описывает реального клиента и не подтверждает принятие убытка страховщиком. Он показывает изменение деятельности вслед за меню. Пересмотр сведений полезен при продлении и существенных изменениях по применимым условиям. Внутреннее обновление не делает защиту автоматической. Нужно запросить рассмотрение, сохранить ответ и не переносить прежние подтверждения на новые операции лишь из-за общей компании или адреса.
Поставщики и вещи мероприятий
Ресторан может использовать кофемашину, холодильник или посуду поставщика. Запишите владельца и основание пользования. Не складывайте чужие вещи со своими покупками без объяснения. Договор поставщика может требовать самостоятельного анализа обязанностей. Фактическое использование не равно собственности и не подтверждает, кто несёт потерю. Для страхового вопроса необходимо сохранить именно реальные отношения и соответствующие им документы.
На мероприятии часть оборудования арендуется на день, другая перевозится из ресторана. Уточните место и период рассмотрения. Стоимость всего события не является суммой вещей автоматически: услуги, авансы и физические объекты различаются. В рабочем расчёте их нужно видеть отдельно. Нельзя повторно считать общий пакет и составляющие без проверки, что действительно включено в каждый подтверждающий документ и итог.
Подготовьте простой порядок передачи с идентификацией и наблюдаемым состоянием. Его не требуется публиковать. Материалы помогают отношениям участников, но не решают самостоятельно юридическую ответственность или принятие страховщиком. Сохраняйте факты без добавления удобной причины. Передаточный документ и страховое объяснение выполняют разные функции, даже когда оба относятся к одним арендованным приборам или одному выездному мероприятию.
Оцените зависимость от частых поставок или единственного поставщика оборудования. Альтернатива может уменьшить простой, даже если желаемая потеря не страхуется. Профилактика, коммерческие договоры и страхование дополняют друг друга, не являясь универсальным решением. Подготовительный план не подтверждает принятие риска. Важно понимать, что организация может сделать сама и какие отдельные вопросы нуждаются в договорном либо специальном рассмотрении.
Частые вопросы о ресторанах и кафе
Имущественный полис включает испорченные продукты?
Не автоматически. Уточните запасы, причину и условия температуры или холодильного оборудования. Общее название не подтверждает конкретный случай.
Что объяснить брокеру о кухне?
Фактическую работу, технику, системы, обслуживание и известные инциденты. Отсутствующее укажите прямо, не придумывая технических характеристик.
Терраса включена по тому же адресу?
Уточните наружные вещи и использование. Один адрес не означает одинаковые условия закрытого зала и оставленной снаружи мебели.
Достаточно сравнить цены?
Сопоставьте также имущество, стоимость, риски, лимиты, франшизы и исключения. Иначе неизвестно, относятся ли варианты к одной потребности.
Следующий шаг
Запросите обсуждение с ING Broker для проверки возможностей анализа и посредничества. Брокер объясняет варианты. Принятие риска, условия и урегулирование относятся к страховщику по договору. Материал не подтверждает доступность продукта или покрытие случая.
Также читайте: Перерыв деятельности и потеря прибыли.
Источники и ограничения информации
Румынский оригинал указывает обращение к источникам 9 ноября 2026 года. Подготовительные списки являются рекомендациями редакции, не условиями полиса. Примеры поставщиков не являются предложением ING Broker. Правовые обязанности и отдельная ситуация требуют профильной проверки. Дата перевода не означает новую юридическую проверку.